

Consulta Gratis
Seattle
Spokane
Bellingham
Mount Vernon
Vancouver
Everett
Reclamos por Valor Disminuido: Recuperar el Valor de Reventa Perdido de su Auto Después de las Reparaciones
Contenido Revisado Legalmente Por
 Matt Conner
 Su auto puede salir de un taller de carrocería en Bellevue luciendo casi exactamente como antes del choque, pero un concesionario aún podría ofrecer miles de dólares menos porque el historial del vehículo ahora muestra un accidente. Esa diferencia puede sentirse especialmente injusta cuando otra persona causó la colisión.
Un reclamo por valor disminuido está diseñado para abordar esa pérdida financiera restante, no la factura de reparación en sí. En Washington, es posible que usted pueda demandar al conductor culpable o a su aseguradora por la reducción en el valor de mercado de su vehículo después de las reparaciones.
¿Puede Recuperar el Valor que una Buena Reparación Aún No Puede Restaurar?
Sí. En Washington, es posible que usted pueda recuperar la pérdida en el valor de mercado de su vehículo incluso después de que el daño físico haya sido reparado. Un reclamo por valor disminuido generalmente se presenta contra la aseguradora del conductor culpable y aborda la diferencia entre el valor del vehículo antes de la colisión y su valor después de las reparaciones.
Por lo general, la aseguradora no agregará automáticamente el valor disminuido al pago de la reparación. Usted debe plantear el asunto y proporcionar evidencia que demuestre que la colisión dejó al vehículo con menos valor a pesar de las reparaciones.
Esa distinción importa. Una factura del taller de carrocería especifica el costo de reparar el daño. Un reclamo por valor disminuido generalmente aborda una pregunta diferente: ¿Cuánto valor no logró recuperar el vehículo una vez que esas reparaciones se completaron?
¿Qué Tipo de Pérdida de Valor se Ajusta a su Situación?
Las personas que evalúan disputas por valor disminuido en accidentes automovilísticos comúnmente encuentran tres categorías:
- Valor disminuido inherente. El vehículo ha sido reparado, pero el daño relacionado con la colisión y el historial de reparaciones resultante aún pueden dejarlo con una pérdida de mercado medible.
- Valor disminuido relacionado con la reparación. Reparaciones defectuosas, incompletas, mal combinadas o de otro modo inadecuadas dejan al vehículo con menos valor que un auto comparable reparado correctamente.
- Valor disminuido inmediato. Esto mide la diferencia entre el valor del vehículo antes del choque y su valor inmediatamente después de la colisión, antes de que se realicen las reparaciones.
Estas etiquetas describen diferentes maneras en que un vehículo puede perder valor, pero no son tres causas de acción separadas creadas por la ley de Washington.
Para la mayoría de los reclamos de terceros después de las reparaciones, el valor disminuido inherente es la preocupación principal. Las pérdidas relacionadas con la reparación pueden involucrar preguntas separadas sobre la mano de obra y la responsabilidad por pérdidas adicionales.
¿Qué Evidencia Hace Creíble un Reclamo por Pérdida de Valor?
Un reclamo por valor disminuido persuasivo necesita más que la prueba de que el auto estuvo en un accidente. El objetivo es establecer un valor creíble antes del choque, un valor creíble después de la reparación y una conexión razonable entre la colisión y la diferencia.
La evidencia útil puede incluir:
- Registros de la condición previa al accidente. Los registros de mantenimiento, fotografías, kilometraje, opciones, nivel de equipamiento, historial de reparaciones previas y documentación pueden ayudar a probar la condición del vehículo antes del impacto.
- Documentación completa de la reparación. El presupuesto inicial, los suplementos, la factura final, las mediciones del chasis o estructurales, la información de las piezas, el trabajo de pintura y las fotografías pueden mostrar la gravedad del daño.
- Información del historial del vehículo. Un informe que muestre la colisión recién registrada puede ayudar a demostrar lo que los futuros compradores o concesionarios probablemente verán.
- Comparaciones del mercado local. Los anuncios, los datos de concesionarios y los vehículos comparables pueden ayudar a establecer la diferencia entre vehículos con historial limpio e historial de accidentes de edad, kilometraje, equipamiento y condición similares.
- Una tasación independiente. Para un reclamo de mayor valor, un tasador calificado puede vincular los hechos específicos del vehículo con datos reales del mercado y explicar la metodología.
No todas las tasaciones son igualmente persuasivas. Una tasación útil debe explicar la fecha de valoración, los vehículos comparables seleccionados, las diferencias clave en kilometraje y equipamiento, la naturaleza de las reparaciones de la colisión, cualquier historial de accidentes previos y los ajustes utilizados para llegar a la cifra final. Una simple conclusión de que el vehículo “perdió $5,000” le da a la aseguradora mucho menos para evaluar que una valoración vinculada a datos de mercado identificables.
El mercado relevante también importa. El valor del auto después de un accidente puede verse diferente para un vehículo eléctrico de modelo reciente en Seattle que para una SUV con tracción integral en Spokane o una camioneta en el condado de Skagit. La demanda de los compradores, el tipo de vehículo, el kilometraje y el inventario local pueden afectar el valor de reventa. Por lo tanto, una valoración sólida debe reflejar el mercado en el que el vehículo se vendería de manera realista, en lugar de depender únicamente de un promedio nacional.
Por Qué la Fórmula 17c Puede Pasar por Alto lo que su Auto Realmente Perdió
A muchos propietarios de autos en esta situación se les aconseja usar la “fórmula 17c” para estimar el valor disminuido de su auto. La fórmula 17c estima el valor disminuido comenzando con hasta el 10% del valor del vehículo antes del accidente y luego aplicando ajustes por daño y kilometraje. Por ejemplo, un vehículo de $40,000 comienza con un tope de $4,000 antes de esas reducciones.
Es posible que una fórmula no refleje lo que los compradores y concesionarios realmente pagarían por su vehículo reparado. El enfoque de Washington se centra en la diferencia entre el valor de mercado antes del accidente y después de la reparación, lo que hace que la evidencia específica del vehículo sea importante.
Si una aseguradora hace una oferta baja basada en una fórmula, pregunte cómo calculó el valor antes de la pérdida, el ajuste por daño, la reducción por kilometraje y los vehículos comparables. Luego compare esas suposiciones con sus registros de reparación, tasación y datos del mercado local.
Cómo Presentar un Reclamo por Valor Disminuido con Evidencia que Respalde la Cifra
Los reclamos por valor disminuido generalmente no están incluidos en el acuerdo de reparación. Por lo general, debe plantear y documentar este reclamo por separado con la aseguradora del culpable.
Una secuencia práctica de eventos generalmente involucra lo siguiente:
- Terminar las reparaciones y conservar el archivo completo de reparación;
- Documentar la condición del vehículo antes del choque, el kilometraje, las opciones y el historial previo;
- Investigar el valor de mercado antes de la pérdida y después de la reparación usando vehículos comparables;
- Decidir si la pérdida probable justifica pagar por una tasación independiente;
- Presentar una demanda por escrito que identifique la colisión, el reclamo de responsabilidad, el vehículo, las pruebas de valuación y el monto solicitado;
- Revisar la respuesta por escrito de la aseguradora y solicitar la base de cualquier valuación menor; y
- Leer cuidadosamente cualquier liberación por daños a la propiedad antes de firmarla para que entienda exactamente qué reclamos resuelve.
Conserve copias de todo lo que presente. Si la aseguradora responde con una cifra menor, compare sus suposiciones línea por línea con su avalúo y registros de reparación en lugar de argumentar únicamente que la oferta parece demasiado baja.
¿Qué sucede si las reparaciones agotan el límite de $10,000 por daños a la propiedad del conductor culpable?
La cobertura disponible puede convertirse rápidamente en una preocupación práctica. Los conductores de Washington deben tener al menos $10,000 en cobertura de responsabilidad por daños a la propiedad. Si el conductor culpable solo tiene el mínimo de $10,000, una factura de reparación considerable puede dejar poca cobertura de responsabilidad disponible para la pérdida restante de valor del vehículo.
Si el conductor culpable no tiene seguro o tiene cobertura insuficiente, su propia cobertura de daños a la propiedad por conductor sin seguro o con seguro insuficiente puede volverse relevante, dependiendo de la póliza. Washington exige que las aseguradoras ofrezcan cobertura calificada de conductor sin seguro y con seguro insuficiente, aunque el titular de la póliza puede rechazar la cobertura por escrito.
Las disputas de valor disminuido contra terceros en Washington deben evaluarse en contexto, considerando el monto de la pérdida, las pólizas y los reclamos de propiedad en conflicto.
¿Cuánto tiempo puede esperar antes de que el reclamo se convierta en un problema de demanda?
Washington generalmente le otorga tres años para presentar una acción por daños a la propiedad personal.
Para un reclamo típico de daños a la propiedad basado en una colisión, trate la fecha del accidente como la fecha que necesita anotar en el calendario y obtenga asesoría específica de la jurisdicción antes de asumir que tiene tiempo adicional. El plazo de prescripción de tres años por daños a la propiedad personal de Washington se aplica a este tipo de acción por daños a la propiedad.
No confunda el plazo límite de la demanda con los requisitos internos de reclamos de su aseguradora. Su póliza puede tener plazos separados para la notificación o el procesamiento del reclamo. Presentar su reclamo con anticipación también puede ayudar a conservar el acceso a los registros de reparación, fotografías, datos del concesionario y listados comparables.
¿Cuándo vale la pena llevar el reclamo a un abogado?
Para pérdidas modestas que involucran únicamente la propiedad, contratar a un abogado puede no ser rentable. Muchos propietarios pueden reunir los registros, obtener un avalúo y negociar directamente. La asistencia legal es más apropiada cuando las implicaciones financieras o legales son mayores.
Puede valer la pena considerar la ayuda legal cuando:
- El vehículo es nuevo, de lujo, especial o inusualmente valioso;
- La responsabilidad está en disputa;
- La aseguradora rechaza pruebas de valuación bien fundamentadas;
- La cobertura no está clara; o
- La misma colisión causó lesiones graves.
La diferencia entre los derechos de seguro de primera parte y de tercera parte es importante. La Ley de Conducta Justa en Seguros de Washington cubre reclamos por cobertura o beneficios bajo su propia póliza de seguro, no reclamos contra otra aseguradora. La ley ofrece recursos si a un reclamante de primera parte se le niega la cobertura o los beneficios de manera irrazonable. Sin embargo, las disputas sobre valuación no constituyen automáticamente una violación de la IFCA.
Cuando la pérdida de valor de reventa es solo parte de lo que le cuesta el accidente
En Brett McCandlis Brown & Conner PLLC, miramos más allá de la primera cifra que una aseguradora asigna a una pérdida. Nuestros abogados de lesiones de Washington han manejado casos en los que identificar cobertura de seguro adicional y profundizar en los detalles cambió materialmente la cobertura disponible para el cliente.
Podemos revisar los daños a la propiedad, las lesiones corporales, la responsabilidad y el seguro disponible en conjunto, identificar los puntos de presión reales y ayudarle a tomar decisiones informadas antes de que renuncie a cualquier parte del reclamo.
Con oficinas en Seattle, Spokane, Bellingham, Mount Vernon, Vancouver y Everett, manejamos reclamos de lesiones graves y complejas en todo Washington.
Si el accidente también le causó lesiones, la pérdida de valor del vehículo puede ser solo una parte del daño financiero con el que está lidiando. Comuníquese con un equipo hoy para discutir sus opciones.
Preguntas frecuentes sobre el valor disminuido en Washington
¿Tengo que vender mi auto para demostrar que perdió valor?
Una venta completada no es la única manera de establecer el valor justo de mercado. Los avalúos, vehículos comparables, información del concesionario y otras pruebas competentes de valuación pueden ayudar a establecer la diferencia entre el valor del vehículo antes del accidente y después de las reparaciones.
¿Qué sucede si mi auto había estado en un accidente anterior?
Una colisión previa no elimina necesariamente un nuevo reclamo de valor disminuido, pero puede afectar el valor base del vehículo antes del accidente y hacer que la valuación sea más complicada. Un avalúo creíble debe separar la pérdida de valor atribuible al accidente actual de los daños o antecedentes preexistentes.
¿Está disponible el valor disminuido cuando el auto es declarado pérdida total?
Por lo general, el valor disminuido es un asunto de vehículos reparados. Cuando un vehículo es declarado pérdida total, Washington utiliza reglas separadas para determinar el valor real en efectivo y resolver el reclamo de pérdida total, en lugar de valuar una pérdida posterior a la reparación.
¿Todo auto reparado necesita una inspección de la Patrulla Estatal de Washington?
No. El requisito de inspección de Washington se aplica en situaciones específicas que involucran vehículos declarados pérdida total o vehículos de salvamento, ciertos vehículos reconstruidos y varias otras categorías de título. Un vehículo de colisión reparado ordinario no entra automáticamente en ese proceso.
Recursos legales utilizados para informar esta página:
Para garantizar la precisión y claridad de esta página, consultamos recursos legales oficiales y otras fuentes durante el proceso de desarrollo del contenido:
- Oficina del Comisionado de Seguros del Estado de Washington, Cómo Presentar un Reclamo de Seguro de Auto
- Kelley Blue Book, Valor Disminuido de un Auto: Estimaciones Después de un Accidente
- RCW 4.16.080, Acciones Limitadas a Tres Años
- Instrucciones Estándar para el Jurado de Washington—Civil, WPI 30.10, Medida de los Daños—Daño a la Propiedad Personal—Reparaciones y Depreciación o Diferencia en el Valor Antes y Después del Daño
- Oficina del Comisionado de Seguros del Estado de Washington, Aprenda Cómo Funciona el Seguro de Auto
- RCW 48.22.030, Cobertura para Conductores con Seguro Insuficiente, que se Dan a la Fuga y de Vehículos Fantasma
- Oficina del Comisionado de Seguros del Estado de Washington, Ley de Conducta Justa en Seguros
- RCW 48.30.015, Negación Irrazonable de un Reclamo de Cobertura o Pago de Beneficios
- WAC 284-30-391, Métodos y Normas de Práctica para la Resolución de Reclamos de Vehículos con Pérdida Total
- RCW 46.12.560, Inspección por la Patrulla Estatal u Otro Inspector Autorizado
Acerca del Autor
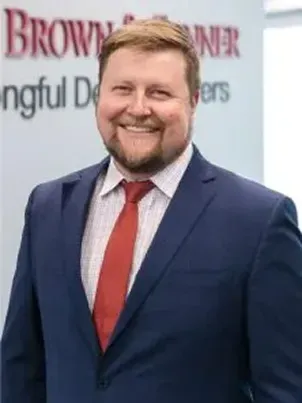
Matt Conner
Matt Conner tiene un historial comprobado de éxito. Tras graduarse de Willamette University con una doble especialización en matemáticas y economía, Matt trabajó como economista para la Oficina de Análisis Económico del Estado de Oregon antes de pasar a trabajar en banca hipotecaria y bienes raíces. Aunque Matt pasaría poco después a la facultad de derecho, su experiencia en el sector financiero le ha brindado una valiosa experiencia sobre cómo lograr la máxima compensación para sus clientes.
Tabla de Contenidos
29 de octubre de 2026
29 de octubre de 2026
29 de octubre de 2026
28 de octubre de 2026
